AUFTRAG & ORGANISATION 01.5
Rechnung &
Zahlungsabwicklung
Von der ausgeführten Leistung zur korrekten Rechnung: Pflichtangaben, Leistungszeitraum, Umsatzsteuer, Zahlungsziel, Zahlungseingang, Korrekturen und offene Forderungen.
Vor der Rechnung die Leistung abgleichen
Nimm Auftrag, Leistungsverzeichnis und Ausführungsnachweise zusammen. Prüfe, welcher Zeitraum abgeschlossen ist, welche Pauschale oder Mengen vereinbart wurden und ob zusätzliche Arbeiten freigegeben sind.
- Leistung zuordnen
Kunde, Objekt, Zeitraum und tatsächlich ausgeführte Arbeiten abgleichen. Ausfälle, Änderungen und Zusatzleistungen vor der Abrechnung klären.
- Abrechnungsgrundlage prüfen
Vereinbarte Preise, Nachlässe, Teilrechnungen und bereits erhaltene Anzahlungen berücksichtigen. Bei einer Endrechnung dürfen abgerechnete und vereinnahmte Anzahlungen nicht nochmals als offener Betrag stehen bleiben.
- Rechnung erstellen und versenden
Empfänger, Steuerfall und Format prüfen. Versanddatum, Zieladresse oder Portalbestätigung zusammen mit der Rechnung festhalten.
- Bis zur Zahlung nachhalten
Fälligkeit eintragen, Kontobewegungen zuordnen und Restbeträge bearbeiten. Auch bei einer monatlichen Pauschale bleibt der Leistungsbezug sichtbar.
§ 14 UStG sieht für die dort erfassten Leistungen unter anderem an Unternehmen sowie für bestimmte steuerpflichtige Grundstücksleistungen an Privatkunden eine Rechnung innerhalb von sechs Monaten nach Ausführung vor. Organisiere die Abrechnung zeitnah nach dem vereinbarten Rhythmus.
Was auf eine Rechnung gehört
Die folgende Übersicht beschreibt eine reguläre Rechnung nach § 14 Absatz 4 UStG. Für Kleinbeträge, Kleinunternehmer und andere Sonderfälle bestehen teilweise abweichende Anforderungen.
- Wer rechnet mit wem ab?
- Vollständige Namen und Anschriften von leistendem Unternehmen und Leistungsempfänger; Steuernummer oder Umsatzsteuer-Identifikationsnummer des Rechnungsausstellers.
- Welche Rechnung?
- Ausstellungsdatum und eine einmalig vergebene, fortlaufende Rechnungsnummer. Mehrere nachvollziehbare Nummernkreise sind möglich.
- Welche Leistung und wann?
- Art und Umfang der Reinigung sowie Leistungsdatum oder Leistungszeitraum. Das Rechnungsdatum allein beschreibt nicht, wann gereinigt wurde.
- Welcher Betrag?
- Entgelt nach Steuersätzen beziehungsweise Steuerbefreiungen aufschlüsseln. Im Voraus vereinbarte Preisnachlässe angeben, soweit sie noch nicht berücksichtigt sind.
- Wie wird die Steuer behandelt?
- Steuersatz und Steuerbetrag oder passender Hinweis auf eine Steuerbefreiung. Bei Steuerschuld des Kunden gelten besondere Angaben.
- Welche Sonderangaben?
- Je nach Fall etwa der Hinweis auf die Aufbewahrungspflicht bei privaten Grundstücksleistungen oder die Bezeichnung „Gutschrift“ bei vereinbarter Abrechnung durch den Leistungsempfänger.
Leistungszeitraum konkret benennen
Bei einer monatlichen Unterhaltsreinigung kann der Kalendermonat als Leistungszeitpunkt angegeben werden. Eine einzelne Glasreinigung lässt sich über den Ausführungstag zuordnen. Beschreibe zugleich Objekt und Umfang so, dass der Kunde die Leistung wiedererkennt.
Auftrags- oder LV-Bezüge müssen eindeutig sein. Bei einer E-Rechnung gehören die umsatzsteuerlichen Pflichtangaben in die strukturierten Daten; ein bloßer Verweis auf eine PDF-Anlage reicht dafür nicht.
Für die Zahlung praktisch ergänzen
IBAN, Verwendungszweck, vereinbartes Zahlungsziel und Kontakt für Rückfragen erleichtern die Bearbeitung. Bestellnummer, Objektkennung oder Kostenstelle ergänzen, wenn der Auftraggeber sie benötigt.
Diese praktischen Angaben sind von den umsatzsteuerlichen Pflichtangaben zu unterscheiden.
Die nummerierten Musterrechnungen und das ausfüllbare Rechnungsformular zeigen dir die Angaben an ihrem Platz – getrennt nach Kleinunternehmerbefreiung und Umsatzsteuer.
Den passenden Umsatzsteuerfall prüfen
In der Regel 19 %
Für gewöhnliche steuerpflichtige Reinigungsleistungen in Deutschland gilt grundsätzlich der allgemeine Steuersatz. Nettoentgelt, Steuerbetrag und zu zahlenden Gesamtbetrag nachvollziehbar ausweisen.
Steuerbefreiung nach § 19
Greift die Kleinunternehmerbefreiung, wird keine Umsatzsteuer gesondert berechnet. Die Rechnung muss auf diese Steuerbefreiung hinweisen. Ob sie angewendet werden darf, hängt unter anderem von den Umsatzgrenzen und einem möglichen Verzicht auf die Befreiung ab.
§ 34a UStDV enthält einen eigenen Mindestumfang: Beteiligte mit Anschriften, zulässige steuerliche Kennnummer, Ausstellungsdatum, Leistungsbeschreibung, Gesamtentgelt und Befreiungshinweis; bei Abrechnung durch den Empfänger außerdem „Gutschrift“. Rechnungsnummer und Leistungszeitraum bleiben für eine klare Ablage sinnvoll.
§ 13b: Wenn der Kunde die Umsatzsteuer schuldet
Bei der Reinigung von Gebäuden und Gebäudeteilen kann die Steuerschuld auf den Leistungsempfänger übergehen, wenn dieser selbst nachhaltig entsprechende Reinigungsleistungen erbringt. Ein Auftrag von irgendeinem Unternehmen genügt dafür nicht.
Prüfe den konkreten Umsatz und den Status des Kunden, insbesondere eine zum Leistungszeitpunkt gültige Bescheinigung des Finanzamts für entsprechende Reinigungsleistungen. Bei zutreffender Anwendung wird die Umsatzsteuer nicht gesondert ausgewiesen. Die Rechnung enthält die Angabe „Steuerschuldnerschaft des Leistungsempfängers“.
Die Steuer wird hierbei vom Leistungsempfänger geschuldet; die Leistung wird dadurch nicht steuerfrei. Eine unklare Einordnung vor der Rechnungsstellung steuerlich klären.
Ein zu hoher oder unberechtigter Steuerausweis kann nach § 14c UStG eine zusätzliche Steuerschuld auslösen. Eine fehlerhafte Umsatzsteuerzeile deshalb gezielt berichtigen lassen.
E-Rechnung: Was gilt 2026?
Die umsatzsteuerliche Pflicht betrifft grundsätzlich Leistungen zwischen im Inland ansässigen Unternehmen für deren Unternehmen. Empfang, Ausstellung und Ausnahmen müssen getrennt geprüft werden.
Eine sonstige Rechnung
Ein PDF aus Textverarbeitung oder Tabellenkalkulation wird durch den E-Mail-Versand noch nicht zur E-Rechnung. Es fehlen die vorgeschriebenen strukturierten Rechnungsdaten.
Elektronisch verarbeitbare Daten
Gängige Formate sind XRechnung und geeignete ZUGFeRD-Versionen ab 2.0.1; die Profile MINIMUM und BASIC-WL genügen nicht. Bei hybriden Rechnungen ist der strukturierte Datenteil maßgeblich.
- Seit 2025
Empfang ermöglichen
Inländische Unternehmen müssen E-Rechnungen empfangen können. Das gilt auch für Kleinunternehmer; ein E-Mail-Postfach genügt für den Empfang.
- Bis Ende 2026
Übergang beim Ausstellen
Für 2025 und 2026 ausgeführte Umsätze darf bis zum 31. Dezember 2026 noch Papier verwendet werden. Eine einfache PDF ist in dieser Übergangsregel nur mit Zustimmung des Empfängers zulässig.
- Im Jahr 2027
Vorjahresumsatz beachten
Für 2027 ausgeführte Umsätze bleibt diese Möglichkeit bis Ende 2027 bestehen, wenn der Gesamtumsatz des Ausstellers im Vorjahr höchstens 800.000 € betrug. Für bestimmte EDI-Verfahren gilt ebenfalls eine Übergangsregel bis Ende 2027.
- Ab 2028
Übergangsregeln beendet
Für die von der Pflicht erfassten inländischen B2B-Umsätze sind dann E-Rechnungen erforderlich. Gesetzliche Ausnahmen bleiben bestehen.
Die Übergangsregeln beziehen sich auf Ausführung und Übermittlung innerhalb der genannten Zeiträume. Prüfe bei später ausgestellten Rechnungen, welche Regel dann noch genutzt werden darf.
Ausnahmen passend zum Auftrag prüfen
Für Privatkunden gilt die umsatzsteuerliche B2B-Pflicht nicht. Kleinunternehmer dürfen ihre steuerfreien Umsätze weiterhin mit sonstigen Rechnungen abrechnen. Für Kleinbetragsrechnungen bis 250 € brutto gelten Erleichterungen; § 33 UStDV nimmt unter anderem Leistungen nach § 13b davon aus.
Bei öffentlichen Auftraggebern gelten zusätzliche Regeln. Format, Übermittlungsweg und gegebenenfalls Leitweg-ID vorab mit dem Auftraggeber klären.
Ein einfacher Ablauf für kleine Betriebe
- Rechnungseingang festlegen und regelmäßig kontrollieren.
- Eine empfangene Datei lesbar anzeigen und Inhalt gegen Auftrag und Leistung prüfen.
- Beim Ausstellen alle erforderlichen Angaben im passenden Format erzeugen und die Datei prüfen.
- Empfängeradresse oder Portal abstimmen, Versand festhalten und Originaldatei ablegen.
Auch Kleinunternehmer müssen E-Rechnungen empfangen können. Für die Anzeige bietet die Finanzverwaltung einen E-Rechnungsviewer.
Angebot, Rechnung und Zahlungsschreiben erstellen
Erstelle dein Angebot, deine Rechnung, eine freundliche Zahlungserinnerung oder eine Mahnung direkt hier. Firmen- und Kundendaten, Positionen, Logo und Footer bleiben beim Wechsel erhalten. Angebot und Rechnung haben jeweils eine eigene Nummer und ein eigenes Datum.
Ausgefüllte Musterrechnungen mit Erklärungen ansehen
Alle Namen, Anschriften, Kontakt-, Steuer- und Bankdaten in diesen Beispielen sind erfunden. Die Muster-IBAN ist ungültig.
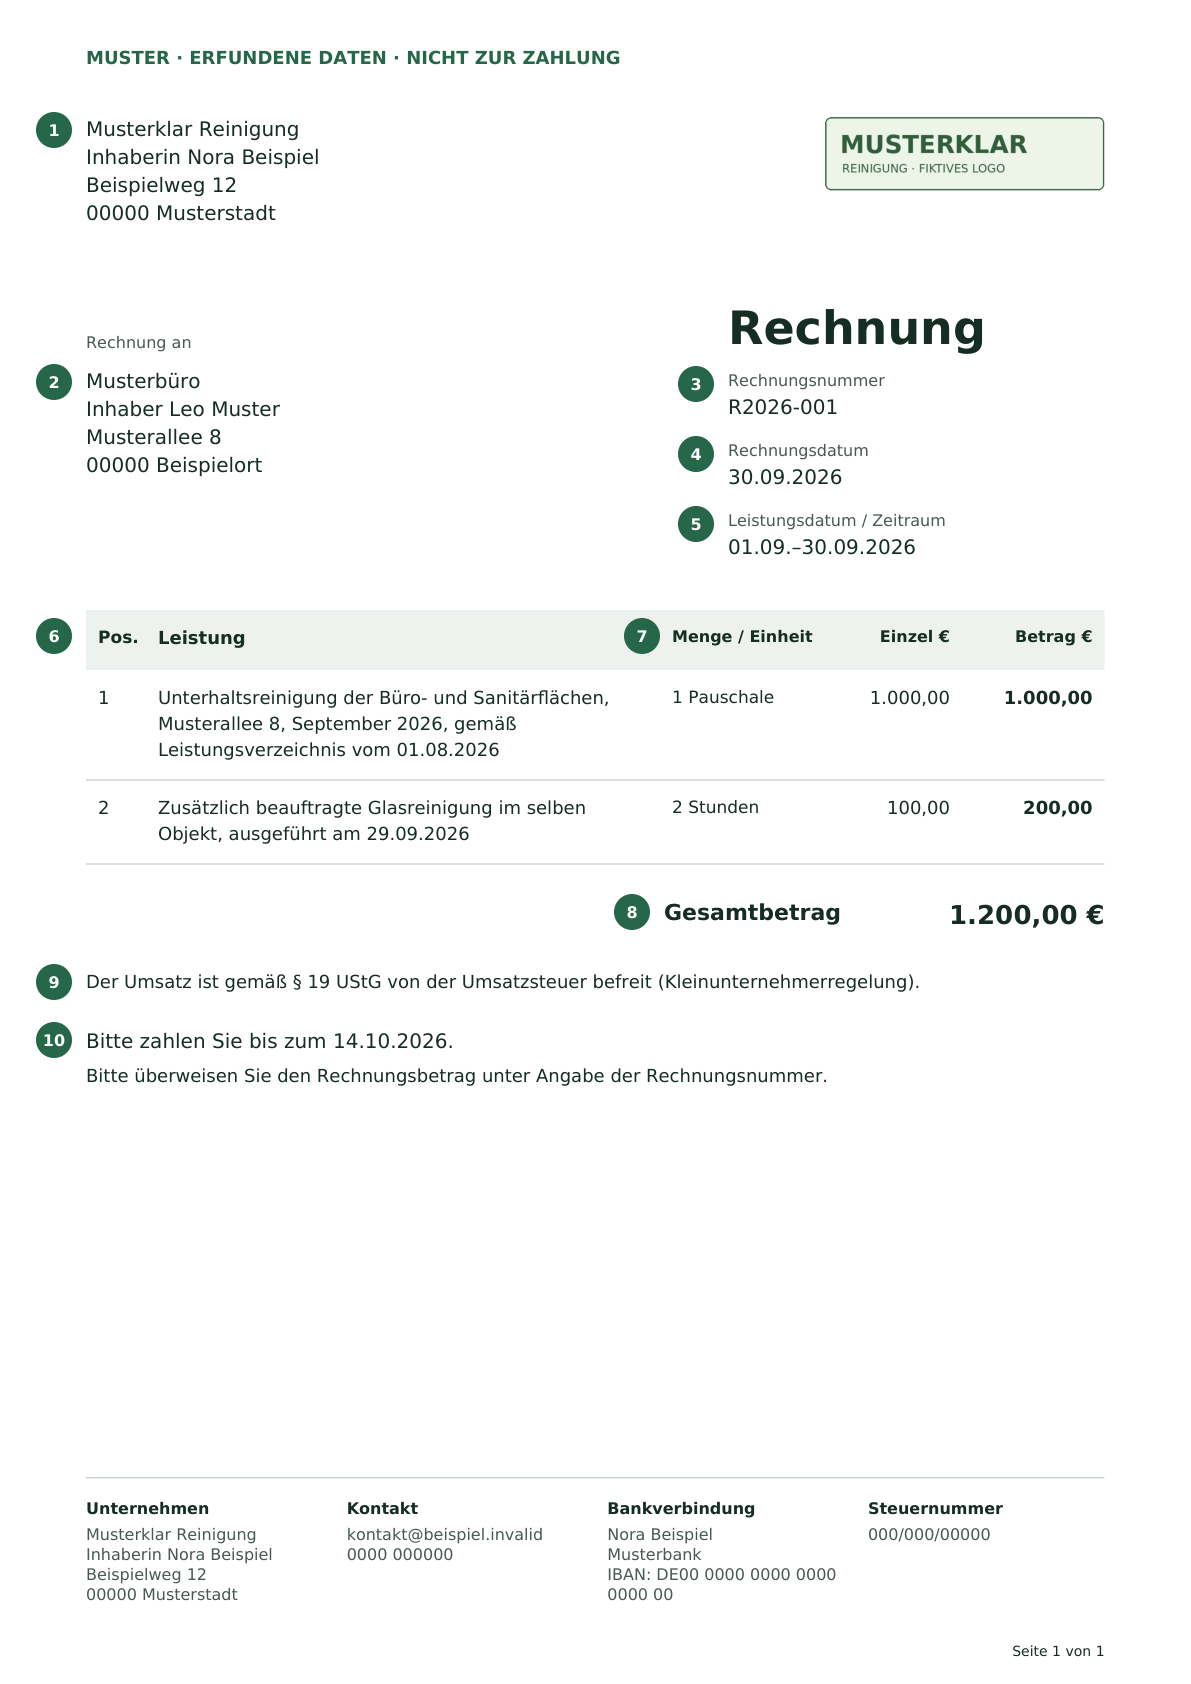
- 1
Rechnungssteller
Vollständiger Name beziehungsweise Firmenname und Geschäftsanschrift. Bei Einzelunternehmen gehört der vollständige Name der Inhaberin oder des Inhabers dazu. Steuernummer oder USt-IdNr. ergänzen; weitere rechtsformabhängige Angaben gegebenenfalls prüfen.
- 2
Rechnungsempfänger
Vollständiger Name oder Firma und vollständige Anschrift des Kunden. Rechnungsempfänger und gereinigtes Objekt können unterschiedliche Anschriften haben.
- 3
Rechnungsnummer
Eine einmalig vergebene, fortlaufende Nummer zur eindeutigen Zuordnung, etwa R2026-001. Für Kleinunternehmer nach § 34a UStDV ist sie keine Mindestangabe, aber für die Ablage sinnvoll.
- 4
Rechnungsdatum
Der Tag, an dem du die Rechnung ausstellst. Er muss nicht mit dem Reinigungstag übereinstimmen.
- 5
Leistungsdatum oder Leistungszeitraum
Wann wurde gereinigt? Zum Beispiel am 29.09.2026 oder im September 2026. Bei der regulären Rechnung ist diese Angabe Pflicht; für Kleinunternehmer bleibt sie zur Zuordnung sinnvoll.
- 6
Leistungsbeschreibung
Art und Umfang der Reinigung konkret benennen, einschließlich Objekt und gegebenenfalls eindeutigem LV-Bezug. Zusätzliche Arbeiten gesondert beschreiben.
- 7
Menge und Preis
Passende Menge und Einheit eintragen, etwa Stunden, Stück oder Pauschale. Mit dem vereinbarten Einzelpreis multiplizieren. Bei der Umsatzsteuer-Variante sind die Positionspreise netto.
- 8
Gesamtbetrag
Positionen zusammenrechnen. Bei Regelbesteuerung Nettoentgelt und Umsatzsteuer zum Gesamtbetrag addieren. Nachlässe und bereits erhaltene Anzahlungen gegebenenfalls gesondert berücksichtigen.
- 9
Steuerbehandlung
Kleinunternehmer weisen auf die Steuerbefreiung nach § 19 UStG hin. Bei Regelbesteuerung werden der zutreffende Steuersatz und Steuerbetrag ausgewiesen. Die beiden Varianten nicht vermischen.
- 10
Zahlungsinformationen
Das vereinbarte Zahlungsziel, den Kontoinhaber und die richtige IBAN eintragen. Als Verwendungszweck eignet sich die Rechnungsnummer. Eine Frist auf der Rechnung ändert nicht automatisch den Vertrag.
Zahlungsziel vereinbaren und Zahlungseingang zuordnen
Stimme Zahlungsbedingungen bereits im Auftrag ab. Auf die Rechnung gehören die dazu passenden Informationen. Ein nachträglich aufgedrucktes Zahlungsziel ändert nicht automatisch die vertragliche Vereinbarung.
Fälligkeit nachvollziehbar eintragen
Erfasse den maßgeblichen Termin und die Grundlage dafür. Bei „14 Tage nach Rechnungseingang“ ist der Zugang beim Kunden relevant. Vereinbarte Skontobedingungen getrennt festhalten.
Eine einfache Rechnungsübersicht führen
Notiere Rechnungsnummer, Kunde, Betrag, Versand, Fälligkeit, Zahlungseingänge und Restbetrag. Ergänze einen kurzen Status und den nächsten Bearbeitungstermin. Ein Solo-Betrieb braucht dafür keine große Verwaltungsabteilung.
Prüfe unklare Überweisungen, doppelte Zahlungen, Abzüge und vereinbartes Skonto. Bei Barzahlung einen geeigneten Beleg erstellen und den Eingang ebenfalls eindeutig zuordnen.
Fehler nachvollziehbar berichtigen
Fehlende oder falsche Angabe
Eine Berichtigung muss sich eindeutig auf die ursprüngliche Rechnung beziehen. § 31 UStDV erlaubt ein Dokument, das die fehlenden oder unzutreffenden Angaben ergänzt beziehungsweise ersetzt.
Betrag oder Steuer ändern
Grund und Änderung festhalten. Je nach Fall mit Berichtigungsdokument oder Storno und neuer Rechnung arbeiten. Ursprungsrechnung, Korrektur und gegebenenfalls neue Rechnung zusammen ablegen; bereits erhaltene Zahlungen berücksichtigen.
E-Rechnung korrigieren
Besteht die Pflicht zur E-Rechnung, muss auch die Berichtigung im erforderlichen elektronischen Format erfolgen. Während nutzbarer Übergangsfristen bleiben die entsprechenden Erleichterungen möglich.
Wenn die Zahlung ausbleibt
- Grundlage prüfen
Ist die Forderung fällig? Ist die Rechnung angekommen und korrekt? Gibt es einen Mangel, eine Rückfrage, eine Teilzahlung oder eine abweichende Vereinbarung?
- Gezielt Kontakt aufnehmen
Rechnungsnummer, offenen Betrag und Zahlungsgrund nennen. Eine Zahlungsaufforderung klar formulieren, einen passenden Termin setzen und die Kommunikation dokumentieren.
- Nächsten Schritt festlegen
Eine zugesagte Zahlung nachhalten. Bei ausbleibender Reaktion oder strittiger Forderung rechtlich prüfen lassen, welcher weitere Schritt sinnvoll ist.
Fälligkeit und Zahlungsverzug sind nicht dasselbe
Eine Mahnung nach Fälligkeit kann Verzug auslösen. In bestimmten Fällen ist keine Mahnung nötig, etwa bei einer entsprechend bestimmten Zahlungszeit. Nach § 286 BGB greift für Entgeltforderungen grundsätzlich spätestens nach 30 Tagen ab Fälligkeit und Rechnungszugang Verzug; bei Verbrauchern setzt dieser Weg einen besonderen Hinweis in der Rechnung voraus. Die übrigen gesetzlichen Voraussetzungen bleiben zu prüfen.
Die 30 Tage sind kein allgemeines Zahlungsziel. Eine gesetzliche Pflicht, immer erst drei Mahnungen zu verschicken, besteht ebenfalls nicht.
§ 288 BGB sieht grundsätzlich fünf Prozentpunkte über dem Basiszinssatz vor; für Entgeltforderungen ohne Verbraucherbeteiligung sind es neun. Zinsbeginn und anwendbaren Satz vor einer Berechnung prüfen. Mahnkosten nicht frei erfinden.
Bei berechtigten Mängelrügen können Einwendungen oder Zurückbehaltungsrechte bestehen. Prüfe den Sachverhalt, bevor du den gesamten Restbetrag als unstreitig behandelst. Zum fachlichen Umgang damit gehört das Kapitel Reklamationen & Mängelmanagement.
Rechnung und Nachweise zusammenhalten
Für ein- und ausgehende Rechnungen grundsätzlich ab Ende des Ausstellungsjahres. Andere oder verlängerte Pflichten im Einzelfall mitprüfen.
Die ursprüngliche E-Rechnung erhalten
Bei E-Rechnungen mindestens den strukturierten Teil unversehrt in seiner ursprünglichen Form aufbewahren. Ein Ausdruck oder eine Bildschirmkopie allein erhält diese Daten nicht. Benötigte Anlagen und Nachweise mit der Rechnung verbinden.
Auftrag, Leistungsnachweis, Rechnung, Versand, Zahlung und Korrekturen so zuordnen, dass der Vorgang später nachvollziehbar ist. Zugriffsrechte, Sicherung und Wiederauffindbarkeit gehören zum betrieblichen Ablauf.
Vor dem Abschluss des Vorgangs prüfen
- Leistung, Objekt, Zeitraum und beauftragte Zusatzarbeiten stimmen mit den Unterlagen überein.
- Rechnungsempfänger, Pflichtangaben, Betrag und Steuerbehandlung sind geprüft.
- Format und Übermittlungsweg passen zum Empfänger und zum geltenden Rechtsstand.
- Versand, Zahlungsziel, Zahlungseingänge und Restbetrag sind nachvollziehbar erfasst.
- Korrekturen bleiben mit der ursprünglichen Rechnung verbunden; offene Fragen haben einen Termin.
- Die maßgebliche Rechnungsdatei und benötigte Nachweise sind vollständig abgelegt.
Quellen
Aktualisiert am
- § 35a EStG · Haushaltsnahe Dienstleistungen
- BMF · § 35a EStG, insbesondere Randnummern 39–40 und 49–51
- BMF · Fragen und Antworten zur E-Rechnung, Stand März 2026
- BMF · Kleinunternehmerregelung, Schreiben vom 18. März 2025
- § 14 UStG · Ausstellung von Rechnungen
- § 27 UStG · Übergangsregelungen
- § 12 UStG · Steuersätze
- UStG · insbesondere §§ 13b und 14a
- § 19 UStG · Kleinunternehmer
- § 34a UStDV · Rechnungen von Kleinunternehmern
- § 31 UStDV · Rechnungsangaben und Berichtigung
- UStDV · insbesondere § 33 zu Kleinbetragsrechnungen
- § 14b UStG · Aufbewahrung
- § 14c UStG · Unrichtiger oder unberechtigter Steuerausweis
- § 641 BGB · Fälligkeit der Vergütung
- § 145 BGB · Bindung an das Angebot
- § 148 BGB · Annahmefrist
- § 286 BGB · Zahlungsverzug
- § 288 BGB · Verzugszinsen und Verzugspauschale